오늘 오후 가장 주목할 소식은 AI 컴퓨팅 시장의 판도 변화다. NVIDIA의 중국 데이터센터 AI 칩 시장 점유율이 34%까지 하락한 가운데, 젠슨 황은 런던에서 중국 AI 기업과 협력해야 한다고 밝혔다. 한편 중국산 칩 투자 유치, 산업 특화 대규모 AI 모델 표준, 컴퓨팅 인프라 관련 공급망에서도 새로운 움직임이 나타났다.
오늘의 헤드라인: NVIDIA의 중국 시장 점유율 34%로 하락, 젠슨 황 “중국 기업과 반드시 협력해야”
무슨 일이 있었나. MyDrivers의 10월 19일 보도에 따르면, NVIDIA CEO 젠슨 황은 최근 영국 런던에서 열린 언론 브리핑에서 인공지능은 위험한 기술이 될 수 있으며, NVIDIA는 중국 AI 기업과 “반드시” 협력해 관련 위험을 공동으로 모니터링하고 대응해야 한다고 밝혔다 [1]. 보도는 IDC의 최신 데이터를 인용해 2026년 상반기 NVIDIA의 중국 데이터센터 AI 칩 시장 점유율이 34%로 하락했으며, 출하량은 전년 동기 대비 44% 감소한 67만 8,000개를 기록했다고 전했다 [1].
배경. 보도에 따르면 NVIDIA의 최첨단 Blackwell 칩은 현재 중국 시장에 진입할 수 없으며, 수출이 허용된 H200에서 발생하는 매출은 전체 데이터센터 매출의 1%에도 미치지 못한다 [1]. NVIDIA 최고재무책임자도 2026년 2분기 실적 발표에서 실적 전망에 중국 데이터센터 부문의 컴퓨팅 매출을 전혀 반영하지 않았다고 밝혔다 [1]. 즉, NVIDIA의 실적 전망에서 중국 시장은 이미 ‘성장의 원천’에서 ‘예상에 반영하지 않는’ 영역으로 바뀐 셈이다.
영향. NVIDIA 입장에서 점유율 하락은 세계 최대 AI 컴퓨팅 시장 중 하나에서 점차 자리를 내주고 있음을 뜻한다. 젠슨 황이 ‘협력’의 초점을 판매가 아닌 위험 모니터링에 맞췄다는 점은 주목할 만하다. 중국 AI 칩 제조사에는 점유율을 계속 확대할 기회다. 중국 내 대규모 AI 모델 기업들은 컴퓨팅 자원 조달을 중국산 솔루션으로 더 많이 전환하게 되고, 이에 따라 소프트웨어 호환성 확보 비용도 늘어날 전망이다.
아직 불확실한 점. 젠슨 황 발언의 전체 맥락과 구체적인 협력 방식은 아직 공개되지 않았다. IDC 데이터는 상반기만을 다루고 있어, 하반기에 수출 정책이 조정되면 점유율 추이도 달라질 수 있다. 이 소식은 주로 단일 매체의 보도에 근거하며, IDC 원본 보고서는 추가 확인이 필요하다.
이미지: NVIDIA의 중국 시장 점유율 하락 보도와 관련된 MyDrivers 기사 본문 이미지(출처: MyDrivers)
주요 뉴스
메모리 내 연산 칩 기업 MemSilicon, 4억 위안 이상 시리즈 A 투자 유치… 전 Graphcore 임원 루타오 CEO 취임
Sina Tech는 10월 19일 오후 MemSilicon이 4억 위안 이상의 시리즈 A 투자를 유치했다고 보도했다 [2]. 이번 라운드는 Boyuan Capital이 주도했으며, Bosch Ventures, miHoYo, GigaDevice 등이 참여했다. 기존 투자자인 Xiaomi 전략투자 부문과 CAS Star 등도 추가 투자에 나섰다 [2]. 회사는 전 Graphcore 사장 겸 중화권 총괄 루타오가 CEO 겸 공동창업자로 합류했다고도 발표했다. 그는 반도체 업계에서 20년 이상의 경력을 쌓았다 [2]. 보도에 따르면 투자금은 RRAM(차세대 비휘발성 메모리)의 상용화와 차세대 LPU 연구개발에 사용될 예정이다 [2].
왜 중요한가: NVIDIA의 점유율이 줄어드는 가운데, 투자자들은 메모리 내 연산 등 GPU 이외의 기술 노선에 베팅하고 있다. 산업계 투자자와 게임사가 동시에 참여한 것은 최종 수요 기업들도 컴퓨팅 자원 확보를 위해 선제적으로 움직이고 있음을 보여준다.
이미지: MemSilicon 투자 유치 보도 이미지(출처: Sina Tech)
중국 국가시장감독관리총국, 철강 분야 대규모 AI 모델 관련 첫 표준화 기술문서 3종 발표
CCTV 뉴스를 인용한 Jiemian News 보도에 따르면, 중국 국가시장감독관리총국은 「인공지능 — 철강 산업 적용 시나리오 분류 지침」, 「인공지능 — 철강 분야 대규모 AI 모델 데이터셋 기술 요구사항」, 「인공지능 — 철강 분야 대규모 AI 모델 서비스 역량 성숙도 평가」 등 국가 표준화 지침 성격의 기술문서 3종을 발표했다 [3]. 세 문서는 각각 적용 시나리오의 분류 방식, 학습 데이터셋의 구축 방법, 서비스 역량의 평가 기준을 규정하며, ‘시나리오 분류—데이터셋 규격—성숙도 평가’로 이어지는 완결된 체계를 구성한다 [3]. 이 가운데 데이터셋 관련 문서는 원천 데이터 수집·통합, 정제·관리, 지식 융합, 학습 샘플 구성, 데이터 보안에 관한 기술 요구사항을 제시했다 [3].
왜 중요한가: 이는 산업 특화 대규모 AI 모델의 평가가 ‘업체마다 제각각인 기준’에서 통일된 기준으로 나아가는 한 걸음이다. 철강 기업은 대규모 AI 모델 서비스를 구매하고 검수할 때 참고할 기준을 갖게 됐으며, 다른 중공업 분야에도 본보기가 될 수 있다. 다만 이 문서들은 지침 성격의 기술문서이지 강제 표준은 아니라는 점에 유의해야 한다.
다샤오 로보틱스, 체화형 파운데이션 모델 ACE-Brain-0.6 공개… 여러 공간 인식 평가에서 GPT-6 Astra 능가 주장
IT Home 보도에 따르면, 다샤오 로보틱스는 Qwen3.5-9B를 기반으로 지도 미세조정한 체화형 파운데이션 모델 ACE-Brain-0.6을 공개했다. 이 모델은 객체 인식, 공간 내 위치 파악, 상호작용 영역 판단 능력 향상에 초점을 맞췄다 [4]. 회사 측은 약 100만 건의 공간 그라운딩 학습 샘플을 사용했으며, 8개 Grounding(언어로 표현한 설명을 화면 속 구체적인 위치와 연결하는 작업) 평가 중 6개에서 OpenAI GPT-6 Astra를 앞섰다고 밝혔다. 공개 벤치마크 7개의 평균 점수는 74.53점으로 GPT-6 Astra의 73.68점보다 높았으며, 실제 로봇 환경 평가인 RobotGrounding에서는 94.13점을 기록했다 [4].
중요한 이유: 9B급 오픈소스 기반 모델도 목표 역량에 맞춘 미세 조정을 거치면 특정 분야에서 선도적인 폐쇄형 모델과 어깨를 나란히 할 수 있다는 점은 체화 AI의 핵심 경쟁력이 데이터와 활용 시나리오에 있음을 보여줍니다. 위 성과는 회사가 자체 공개한 것으로, 아직 독립적인 검증을 거치지 않았습니다.
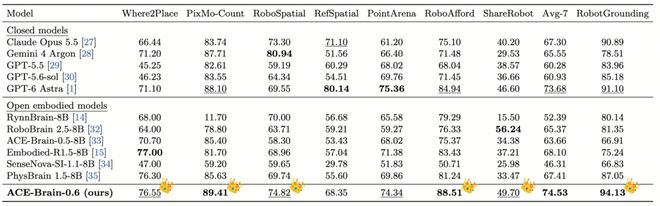
그림: ACE-Brain-0.6이 8개 그라운딩 평가 중 6개에서 GPT-6 Astra를 상회했습니다(출처: IT Home)
AI 컴퓨팅 용량 확대가 중국 전력 장비 수출 견인
제일재경은 캔톤페어 현장 보도에서 국제에너지기구(IEA) 데이터를 인용해, 2030년 전 세계 AI 데이터센터의 전력 소비량이 2025년의 3배에 이를 것이라고 전했습니다 [5]. 미국 최대 전력망 운영사인 PJM의 데이터에 따르면, 기간 전력망 프로젝트는 계통 연계 계약을 체결하기까지 평균 3년 이상이 걸리며, 승인 후에도 가동까지 약 4년을 더 기다려야 합니다 [5]. 왕쥔 중국 해관총서 부서장은 대규모 컴퓨팅 인프라 운영으로 전 세계 전력 장비 수요가 증가하고 있으며, 올해 1~3분기 중국의 각종 축전지 수출이 34.8% 증가했다고 밝혔습니다 [5].
중요한 이유: 전력망 연결 지연이 해외 데이터센터의 병목으로 떠오르면서 자체 전원과 에너지 저장장치가 대안이 되고 있습니다. 이는 중국의 변압기·에너지 저장장치·발전 장비 기업에 새로운 수출 수요를 열어주고 있습니다.
숫자로 한눈에 보기
- 34%: 2026년 상반기 중국 데이터센터용 AI 칩 시장에서 엔비디아의 점유율(IDC) [1]
- 67만 8,000개: 같은 기간 엔비디아의 중국 내 데이터센터용 AI 칩 출하량. 전년 동기 대비 44% 감소 [1]
- 1억 8,000만 코어·km: TrendForce가 추정한 2026년 전 세계 광섬유 공급 부족분 [6]
- 3조 원: Amkor의 광주 첨단 패키징 시설 증설 투자액 [7]
- 3배: IEA가 전망한 2030년 전 세계 AI 데이터센터 전력 소비량의 2025년 대비 배수 [5]
단신
- TrendForce: AI 데이터센터가 광섬유 수요를 끌어올리면서 2026년 광섬유 완제품 현물 가격이 전년 대비 2.8~5배 이상 상승할 것으로 전망되며, 공급 부족은 2028년까지 이어질 가능성 [6]
- Amkor: 한국 광주 공장에서 증설 프로젝트 기공식을 개최했으며, 2027년 하반기 공장동 2개를 우선 완공하고 2028년 상반기에 2개를 추가 완공할 계획 [7]
- Tencent Hunyuan: Zimubang 보도에 따르면, Hunyuan은 Terminal-RSI 방식으로 Alibaba의 Qwen 기반 모델을 훈련해 Terminal-Bench 4.0 점수를 0에서 19.8%로 끌어올렸으며, 4개 테스트의 평균 점수는 두 배로 상승 [8]
- BYD: 왕촨푸는 임시 주주총회에서 회사가 7,000명 이상의 반도체 연구개발 인력과 5개의 웨이퍼 팹을 보유하고 있으며, 반도체 누적 투자액은 1,000억 위안을 넘었다고 공개 [9]
- 선전: 선전시 인민정치협상회의가 인공지능 산업에 관한 특별 협의회를 개최했으며, 위원들은 데이터 개방, 컴퓨팅 자원 및 말뭉치 구축, 인재 유치·육성 등 5개 분야를 연계해 추진할 것을 제안 [10]
편집자 인사이트
주목할 점은 오늘 나온 여러 소식이 겉으로는 서로 무관해 보여도 모두 한 가지를 가리킨다는 것입니다. AI 컴퓨팅의 병목이 ‘반도체’에서 공급망 전체로 확산되고 있다는 점입니다. NVIDIA의 중국 시장 점유율 하락은 MemSilicon과 같은 중국산 신규 아키텍처 반도체에 기회를 열어주고 있습니다. 반면 해외에서는 데이터센터의 제약 요인이 이미 전력망 연결, 광섬유, 첨단 패키징 생산능력으로 옮겨갔습니다. Amkor의 증설, 광섬유 가격의 수배 상승, 전력 설비 수출 증가는 모두 이러한 압박을 보여줍니다. 앞으로 AI 인프라 업황을 판단할 때는 GPU 출하량뿐 아니라 전력, 광통신, 패키징 분야의 이른바 ‘비 AI 기업’들의 수주와 가격을 더욱 주의 깊게 살펴봐야 한다고 봅니다. 한편 철강 분야 대규모 모델 표준과 체화형 AI 모델의 목적별 미세 조정은 응용 분야의 경쟁이 데이터 품질과 검증 가능한 산업 표준으로 이동하고 있음을 보여줍니다.
참고 출처
- 점유율 34%로 하락한 뒤 젠슨 황의 최신 발언: 엔비디아는 중국 기업과 “반드시” 협력해야 — Kuai Technology, 접속일: 2026-10-19
- MemSilicon, 4억 위안 이상 규모의 시리즈 A 투자 유치 완료 발표…반도체 업계 베테랑 루타오 CEO 취임 — Sina Tech, 접속일: 2026-10-19
- 완결된 순환 체계 구축…철강 산업의 AI 활용을 위한 첫 표준 발표 — Jiemian News, 접속일: 2026-10-19
- Daxiao Robotics, 체화 AI 기반 모델 ACE-Brain-0.6 공개…공간 인지 평가 6개 부문에서 OpenAI GPT-6 Astra 능가 — IT Home, 접속일: 2026-10-19
- AI의 끝은 전력: 해외 AI 컴퓨팅 센터 증설로 중국 에너지 설비의 해외 진출 열기 고조|70주년 캔톤 페어 — Yicai, 접속일: 2026-10-19
- 시장조사기관: 2026년 광섬유 현물 호가 수배 급등…데이터센터 수요에 따른 공급 부족, 2028년까지 이어질 수도 — Gelonghui, 접속일: 2026-10-19
- Amkor, 향후 5년간 3조 원 투자해 한국 광주 첨단 패키징 생산능력 확대 계획 — IT Home, 접속일: 2026-10-19
- Alibaba를 기반으로 삼은 Tencent Hunyuan, “소규모 RSI” 구현 — Zimubang, 접속일: 2026-10-19
- 왕촨푸가 청년들에게 전하는 조언: 젊을 때는 반드시 원대한 꿈을 품어야 — Kuai Technology, 접속일: 2026-10-19
- 풀스택 혁신에 역량 결집, 전 분야 활용 심화! 선전시 당서기와 정협 위원들, AI 산업의 질적 발전 논의 — 인민정협보, 접속일: 2026-10-19