La noticia más destacada de esta tarde es el cambio en el panorama de la capacidad de cómputo: la cuota de NVIDIA en el mercado chino de chips de IA para centros de datos ha caído al 34 %, y Jensen Huang ha manifestado en Londres la necesidad de colaborar con las empresas chinas de IA. Al mismo tiempo, hay novedades en la financiación de fabricantes chinos de chips, las normas sobre grandes modelos de IA sectoriales y la cadena de suministro que sustenta la infraestructura de cómputo.
Noticia del día: la cuota de NVIDIA en China cae al 34 % y Jensen Huang afirma que es «imprescindible» colaborar con las empresas chinas
Qué ha ocurrido. Según informó MyDrivers el 19 de octubre, el consejero delegado de NVIDIA, Jensen Huang, declaró recientemente en un encuentro con los medios en Londres que la inteligencia artificial podría ser una tecnología peligrosa y que NVIDIA «debe, sin ninguna duda» colaborar con las empresas chinas de IA para vigilar y abordar conjuntamente los riesgos asociados [1]. El artículo cita los últimos datos de IDC, según los cuales la cuota de NVIDIA en el mercado chino de chips de IA para centros de datos cayó al 34 % en el primer semestre de 2026, con 678.000 unidades suministradas, un 44 % menos interanual [1].
Contexto. El artículo señala que los chips Blackwell, los más avanzados de NVIDIA, no pueden acceder actualmente al mercado chino, mientras que los ingresos procedentes del H200, cuya exportación sí está autorizada, representan menos del 1 % de sus ingresos totales del negocio de centros de datos [1]. La directora financiera de NVIDIA también indicó en la presentación de resultados del segundo trimestre de 2026 que las previsiones no contemplaban ningún ingreso por computación para centros de datos en China [1]. En otras palabras, en las cuentas de NVIDIA, el mercado chino ha pasado de ser una «fuente de crecimiento» a quedar «fuera de las previsiones».
Impacto. Para NVIDIA, la caída de su cuota implica ir cediendo terreno en uno de los mayores mercados mundiales de capacidad de cómputo para IA; conviene prestar atención a que Huang sitúe la «colaboración» en el ámbito de la vigilancia de riesgos y no en el de las ventas. Para los fabricantes chinos de chips de IA, se abre una oportunidad para seguir ganando cuota. Para las empresas chinas de grandes modelos de IA, la adquisición de capacidad de cómputo se orientará cada vez más hacia soluciones nacionales, lo que elevará los costes de adaptación del software.
Lo que queda por aclarar. Aún no se han hecho públicos el contexto completo de las declaraciones de Huang ni la forma concreta que adoptaría esa colaboración; los datos de IDC solo abarcan el primer semestre, y cualquier cambio en la política de exportación durante el segundo podría alterar la evolución de las cuotas. Esta noticia se basa principalmente en la información de un único medio; queda pendiente contrastarla con el informe original de IDC.
Imagen: ilustración incluida en el artículo de MyDrivers sobre la caída de la cuota de NVIDIA en China (fuente: MyDrivers)
Noticias destacadas
La empresa de chips de computación en memoria MemSilicon capta más de 400 millones de yuanes en una ronda de serie A y nombra CEO a Lu Tao, exdirectivo de Graphcore
Sina Technology informó en la tarde del 19 de octubre de que MemSilicon había anunciado el cierre de una ronda de financiación de serie A por más de 400 millones de yuanes [2]. La ronda estuvo liderada por Boyuan Capital, con la participación de Bosch Ventures, miHoYo y GigaDevice, entre otros, mientras que inversores existentes, como la división de inversiones estratégicas de Xiaomi y CAS Star, ampliaron su inversión [2]. La empresa también anunció la incorporación como CEO y cofundador de Lu Tao, expresidente y director general para la Gran China de Graphcore, que cuenta con más de 20 años de experiencia en el sector de los chips [2]. Según la información publicada, los fondos se destinarán a la comercialización de RRAM (un nuevo tipo de memoria no volátil) y a la I+D de una nueva generación de LPU [2].
Por qué importa: ante la pérdida de cuota de NVIDIA, los inversores están apostando por alternativas a las GPU, como la computación en memoria. La entrada simultánea de inversores industriales y empresas de videojuegos indica que los usuarios finales también se están anticipando para asegurar su suministro de capacidad de cómputo.
Imagen: ilustración de la noticia sobre la financiación de MemSilicon (fuente: Sina Technology)
La Administración Estatal de Regulación del Mercado publica los tres primeros documentos técnicos de normalización sobre grandes modelos de IA para la industria siderúrgica
Según Jiemian News, que cita a CCTV News, la Administración Estatal de Regulación del Mercado ha publicado tres documentos técnicos orientativos de normalización nacional: «Inteligencia artificial: guía para la clasificación de escenarios de aplicación en la industria siderúrgica», «Inteligencia artificial: requisitos técnicos de los conjuntos de datos para grandes modelos de IA de la industria siderúrgica» e «Inteligencia artificial: evaluación de la madurez de las capacidades de servicio de los grandes modelos de IA de la industria siderúrgica» [3]. Los tres documentos establecen, respectivamente, cómo clasificar los escenarios de aplicación, cómo crear los conjuntos de datos de entrenamiento y cómo evaluar las capacidades de servicio, formando un ciclo completo de «clasificación de escenarios, especificación de conjuntos de datos y evaluación de la madurez» [3]. El documento sobre conjuntos de datos establece requisitos técnicos para la recopilación de datos brutos, su limpieza y gobernanza, la integración de conocimientos, la preparación de muestras y la seguridad de los datos [3].
Por qué importa: supone un paso para que los grandes modelos de IA sectoriales pasen de criterios propios de cada proveedor a un marco de evaluación común. Las empresas siderúrgicas disponen así de estándares de referencia para contratar servicios basados en grandes modelos de IA y verificar su conformidad, y otros sectores de la industria pesada cuentan con un modelo que seguir. Conviene recordar que se trata de documentos técnicos orientativos, no de normas obligatorias.
Daxiao Robotics presenta el modelo fundacional de IA corporizada ACE-Brain-0.6 y afirma que supera a GPT-6 Astra en varias evaluaciones de percepción espacial
Según IT Home, Daxiao Robotics ha presentado el modelo fundacional de IA corporizada ACE-Brain-0.6, desarrollado mediante un ajuste fino supervisado de Qwen3.5-9B, de la familia Qwen, y centrado en mejorar el reconocimiento de objetos, la localización espacial y la identificación de zonas de interacción [4]. La empresa afirma que el modelo utiliza aproximadamente un millón de muestras de entrenamiento con anclaje espacial y que supera a GPT-6 Astra de OpenAI en seis de ocho evaluaciones de anclaje visual (la correspondencia entre descripciones lingüísticas y ubicaciones concretas en una imagen). Obtuvo una puntuación media de 74,53 en siete pruebas de referencia públicas, frente a los 73,68 de este último, y alcanzó los 94,13 puntos en RobotGrounding, una evaluación en escenarios con robots reales [4].
Por qué importa: que un modelo base de código abierto de 9.000 millones de parámetros pueda, tras un ajuste fino específico, competir con los principales modelos cerrados en capacidades especializadas indica que la competencia en inteligencia incorporada se centra en los datos y los escenarios de aplicación. Los resultados anteriores han sido comunicados por la propia empresa y aún no se han verificado de forma independiente.
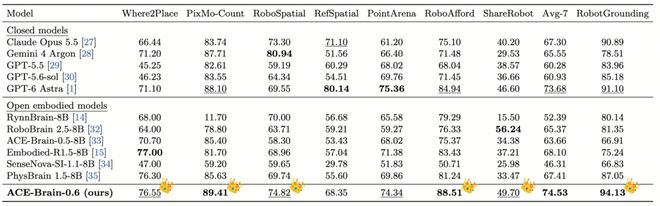
Imagen: ACE-Brain-0.6 supera a GPT-6 Astra en seis de las ocho evaluaciones de anclaje (fuente: ITHome)
La expansión de la capacidad de computación para IA impulsa las exportaciones chinas de equipos eléctricos
Un reportaje de Yicai desde la Feria de Cantón cita datos de la Agencia Internacional de la Energía (AIE) según los cuales el consumo eléctrico mundial de los centros de datos de IA en 2030 será tres veces el de 2025 [5]. Los datos de PJM, el mayor operador de la red eléctrica de Estados Unidos, indican que los proyectos de la red de transporte tardan, de media, más de tres años en obtener un acuerdo de conexión y, una vez aprobado, deben esperar unos cuatro años más para entrar en servicio [5]. Wang Jun, subdirector de la Administración General de Aduanas de China, señaló que el funcionamiento de instalaciones de computación a gran escala está impulsando la demanda mundial de equipos eléctricos; en los tres primeros trimestres, las exportaciones chinas de baterías de distintos tipos aumentaron un 34,8 % [5].
Por qué importa: la lentitud de las conexiones a la red eléctrica se ha convertido en un cuello de botella para los centros de datos fuera de China. La generación eléctrica propia y el almacenamiento de energía surgen como alternativas, lo que abre nuevas oportunidades de exportación para las empresas chinas de transformadores, almacenamiento energético y equipos de generación eléctrica.
Las cifras de un vistazo
- 34 %: cuota de NVIDIA en el mercado chino de chips de IA para centros de datos durante el primer semestre de 2026 (IDC) [1]
- 678.000 unidades: envíos de chips de IA de NVIDIA para centros de datos en China durante el mismo periodo, un 44 % menos interanual [1]
- 180 millones de kilómetros de fibra: déficit entre la oferta y la demanda mundial de fibra óptica previsto por TrendForce para 2026 [6]
- 3 billones de wones surcoreanos: inversión de Amkor en la ampliación de sus instalaciones de encapsulado avanzado en Gwangju [7]
- 3 veces: consumo eléctrico mundial de los centros de datos de IA previsto por la AIE para 2030 respecto al de 2025 [5]
Noticias breves
- TrendForce: Los centros de datos de IA impulsan la demanda de fibra óptica. Se prevé que en 2026 los precios al contado de los productos terminados de fibra óptica aumenten entre 2,8 y más de 5 veces en términos interanuales, y que la escasez de suministro pueda prolongarse hasta 2028. [6]
- Amkor: Ha celebrado la ceremonia de colocación de la primera piedra de su proyecto de ampliación en la planta de Gwangju, en Corea del Sur. Prevé completar los dos primeros edificios de producción en el segundo semestre de 2027 y otros dos en el primer semestre de 2028. [7]
- Tencent Hunyuan: Según informa Zimubang, Hunyuan ha utilizado el método Terminal-RSI para entrenar el modelo base Qwen de Alibaba, elevando su puntuación en Terminal-Bench 4.0 del 0 al 19,8 % y duplicando la puntuación media de cuatro pruebas. [8]
- BYD: Wang Chuanfu reveló en una junta general extraordinaria de accionistas que la empresa cuenta con un equipo de I+D de chips de más de 7.000 personas, una inversión acumulada en chips superior a 100.000 millones de yuanes y cinco fábricas de obleas. [9]
- Shenzhen: El Comité Municipal de Shenzhen de la Conferencia Consultiva Política del Pueblo Chino celebró una sesión de consulta específica sobre la industria de la inteligencia artificial. Sus miembros propusieron avanzar de forma coordinada en cinco ámbitos, entre ellos la apertura de datos, el desarrollo de capacidad de cómputo y corpus, y la captación y formación de talento. [10]
Análisis editorial
Cabe destacar que varias noticias de hoy, aparentemente inconexas, apuntan a una misma realidad: los cuellos de botella de la capacidad de cómputo para IA están extendiéndose de los «chips» a toda la cadena de suministro. La caída de la cuota de NVIDIA en China abre espacio a chips nacionales con nuevas arquitecturas, como los de MemSilicon; mientras tanto, fuera de China, las limitaciones de los centros de datos ya pasan por la conexión a la red eléctrica, la fibra óptica y la capacidad de encapsulado avanzado. La ampliación de capacidad de Amkor, la multiplicación de los precios de la fibra óptica y el crecimiento de las exportaciones de equipos eléctricos reflejan esta presión. Creemos que, de cara al futuro, para evaluar el dinamismo de la infraestructura de IA no bastará con observar los envíos de GPU: habrá que prestar aún más atención a los pedidos y precios de esas «empresas ajenas a la IA» que operan en los ámbitos de la energía eléctrica, las comunicaciones ópticas y el encapsulado. Por otro lado, los estándares para grandes modelos de IA en la siderurgia y el ajuste fino específico de modelos de IA incorporada muestran que la competencia en las aplicaciones está desplazándose hacia la calidad de los datos y unos estándares sectoriales cuyo cumplimiento pueda verificarse.
Fuentes de referencia
- Tras caer su cuota al 34 %, Jensen Huang afirma que NVIDIA «debe, sin duda» colaborar con las empresas chinas — MyDrivers, consultado el 2026-10-19
- MemSilicon anuncia una ronda de financiación de serie A de más de 400 millones de yuanes y nombra CEO al veterano del sector de los chips Lu Tao — Sina Tech, consultado el 2026-10-19
- Hacia un ciclo completo: se publica el primer conjunto de normas para potenciar la industria siderúrgica con inteligencia artificial — Jiemian News, consultado el 2026-10-19
- Daxiao Robotics presenta su modelo fundacional de IA corporizada ACE-Brain-0.6, que supera a GPT-6 Astra de OpenAI en seis pruebas de percepción espacial — IT Home, consultado el 2026-10-19
- El límite de la IA es la electricidad: la ampliación de los centros de computación en el extranjero impulsa las exportaciones chinas de equipos energéticos | 70 años de la Feria de Cantón — Yicai, consultado el 2026-10-19
- Según analistas, los precios al contado de la fibra óptica se multiplican en 2026 y la escasez de suministro para los centros de datos podría prolongarse hasta 2028 — Gelonghui, consultado el 2026-10-19
- Amkor prevé invertir 3 billones de wones en los próximos 5 años para ampliar su capacidad de encapsulado avanzado en Gwangju, Corea del Sur — IT Home, consultado el 2026-10-19
- Con Alibaba como base, Tencent Hunyuan logra una «pequeña RSI» — Zimubang, consultado el 2026-10-19
- El consejo de Wang Chuanfu a los jóvenes: «Cuando se es joven, hay que tener grandes sueños» — MyDrivers, consultado el 2026-10-19
- ¡Aunar esfuerzos para innovar en todas las capas tecnológicas y profundizar en las aplicaciones en todos los ámbitos! El secretario del Comité Municipal del Partido en Shenzhen y miembros de la Conferencia Consultiva Política del Pueblo Chino debaten sobre el desarrollo de alta calidad de la industria de la inteligencia artificial — Diario de la Conferencia Consultiva Política del Pueblo, consultado el 2026-10-19