今日午後の最大の注目点は、AI計算基盤をめぐる勢力図だ。NVIDIAの中国データセンター向けAIチップ市場シェアは34%まで低下し、ジェンスン・フアン氏はロンドンで中国のAI企業と協力する意向を示した。一方、中国国産チップの資金調達、業界特化型大規模モデルの標準、計算基盤を支えるサプライチェーンにも新たな動きがあった。
今日のトップニュース:NVIDIAの中国市場シェアが34%に低下、ジェンスン・フアン氏は中国企業との協力が「不可欠」と表明
何が起きたのか。 快科技の10月19日の報道によると、NVIDIAのCEOであるジェンスン・フアン氏は先日、英国ロンドンで開かれた報道関係者向け説明会で、人工知能は危険を伴う技術になり得ると述べ、関連リスクを共同で監視し、対処するため、中国のAI企業と「絶対に協力しなければならない」と表明した [1]。同記事が引用したIDCの最新データによると、2026年上半期の中国データセンター向けAIチップ市場におけるNVIDIAのシェアは34%に低下し、出荷数は前年同期比44%減の67万8,000個となった [1]。
背景。 報道によると、NVIDIAの最先端チップBlackwellは現在、中国市場に投入できず、輸出が認められているH200の売上高も、データセンター部門の総売上高の1%未満にとどまる [1]。NVIDIAの最高財務責任者も2026年第2四半期の決算発表で、業績見通しには中国のデータセンター向けコンピューティング関連売上高を一切織り込んでいないと述べた [1]。つまり、NVIDIAの業績上、中国市場はすでに「成長の源泉」から「見通しに織り込まない」領域へと変わっている。
影響。 NVIDIAにとって、シェア低下は世界最大級のAI計算基盤市場の一つで、徐々に地位を譲りつつあることを意味する。フアン氏が「協力」の焦点を販売ではなくリスク監視に置いた点は、その言葉遣いに注目したい。中国国産AIチップメーカーにとっては、シェアをさらに拡大する好機だ。中国の大規模モデル企業では、計算基盤の調達が一段と国産ソリューションへ向かい、それに伴ってソフトウェアの対応コストが上昇することになる。
未確定の点。 フアン氏の発言の全容や、協力の具体的な形態はまだ公表されていない。IDCのデータは上半期のみを対象としており、下半期に輸出政策が変更されれば、シェアの推移も変わる可能性がある。本項は主に単一のメディア報道に基づいており、IDCの原報告については引き続き確認が必要だ。
図:NVIDIAの中国市場シェア低下を報じた快科技の記事本文に掲載された画像(出典:快科技)
主要ニュース
インメモリコンピューティング半導体企業 MemSilicon、シリーズAで4億元超を調達 元 Graphcore 幹部の盧涛氏が CEO に就任
新浪科技が10月19日午後に報じたところによると、銘芯啓睿(MemSilicon)は4億元超のシリーズA資金調達を完了したと発表した [2]。今回のラウンドは博原資本が主導し、Bosch Ventures、miHoYo、GigaDevice などが参加。Xiaomi の戦略投資部門や中科創星などの既存株主も追加出資した [2]。同社は併せて、Graphcore の元プレジデント兼中華圏ゼネラルマネージャーで、半導体業界で20年以上の経験を持つ盧涛氏が、CEO 兼共同創業者として参画したと発表した [2]。報道によると、調達資金は RRAM(新型の不揮発性メモリ)の商用化と次世代 LPU の研究開発に充てられる [2]。
注目すべき理由:NVIDIA のシェアが縮小するなか、投資資金はインメモリコンピューティングなどの非 GPU 路線に向かっている。事業会社の投資部門とゲーム会社が同時に参入していることは、下流のユーザー企業も計算資源の確保に向けて先手を打っていることを示している。
図:MemSilicon の資金調達ニュースの掲載画像(出典:新浪科技)
国家市場監督管理総局、鉄鋼業向け大規模モデルに関する初の標準化技術文書3件を公表
界面新聞が引用した中国中央テレビの報道によると、国家市場監督管理総局は「人工知能―鉄鋼業における活用シーンの分類ガイドライン」「人工知能―鉄鋼業向け大規模モデルのデータセットに関する技術要件」「人工知能―鉄鋼業向け大規模モデルのサービス能力成熟度評価」という3件の国家標準化指導技術文書を公表した [3]。各文書は、活用シーンの分類方法、学習用データセットの構築方法、サービス能力の評価方法をそれぞれ規定し、「シーン分類―データセットの規範化―成熟度評価」という一連の枠組みを構成する [3]。このうちデータセットに関する文書では、元データの集約、データのクレンジングと管理、知識の統合、学習サンプルの作成、データセキュリティについて技術要件を定めている [3]。
注目すべき理由:業界向け大規模モデルの評価を、各社独自の主張から統一的な基準へと移行させる一歩となる。鉄鋼企業は大規模モデルのサービスを調達・検収する際に参照できる基準を得るとともに、ほかの重工業分野にもひな型を提供する。ただし、これらは指導的な技術文書であり、強制規格ではない点に注意が必要だ。
大暁ロボティクス、身体性を備えた基盤モデル ACE-Brain-0.6 を公開 複数の空間認識評価で GPT-6 Astra を上回ると発表
IT之家の報道によると、大暁ロボティクスは身体性を備えた基盤モデル ACE-Brain-0.6 を公開した。通義千問 Qwen3.5-9B をベースに教師ありファインチューニングを行い、物体認識、空間内の位置特定、インタラクション対象領域の判定能力を重点的に向上させたという [4]。同社によると、モデルの学習には約100万件の空間グラウンディング用サンプルを使用し、8項目の Grounding(言語による記述を画像内の具体的な位置に対応付けること)評価のうち6項目で OpenAI GPT-6 Astra を上回った。7つの公開ベンチマークでの平均スコアは74.53点で、同モデルの73.68点を上回り、実際のロボット環境を対象とした評価 RobotGrounding では94.13点を記録したとしている [4]。
なぜ重要か:9B規模のオープンソース基盤モデルでも、特定の目的に合わせたファインチューニングによって、個別の能力ではトップクラスのクローズドモデルに匹敵できる。これは、身体性AIの競争の焦点がデータと利用シーンにあることを示している。上記の成果は同社が公表したもので、独立した第三者による検証はまだ行われていない。
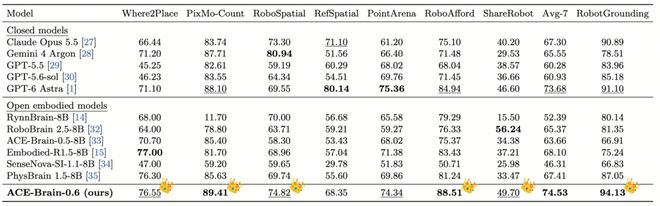
図:ACE-Brain-0.6 は8つのグラウンディング評価のうち6つで GPT-6 Astra を上回った(出典:IT之家)
AI計算能力の拡大が中国の電力設備輸出を後押し
第一财经は広州交易会での取材に基づく報道で、国際エネルギー機関(IEA)のデータを引用し、2030年の世界のAIデータセンターの電力消費量は2025年の3倍になると伝えた [5]。米国最大の送電網運用機関 PJM のデータによると、基幹送電網プロジェクトでは系統接続契約の取得までに平均3年以上かかり、承認後も稼働までにさらに約4年を要する [5]。中国海関総署の王軍副署長は、大規模な計算インフラの稼働が世界の電力設備需要を押し上げていると述べた。今年1~9月の中国の各種蓄電池輸出は34.8%増加した [5]。
なぜ重要か:送電網への接続の遅れが海外のデータセンターにとってボトルネックとなり、自家発電設備や蓄電システムが代替策として浮上している。これにより、中国の変圧器、蓄電システム、発電設備メーカーに新たな輸出需要が生まれている。
数字で見るポイント
- 34%:2026年上半期の中国のデータセンター向けAIチップ市場における NVIDIA のシェア(IDC) [1]
- 67.8万個:同期間の NVIDIA の中国向けデータセンター用AIチップ出荷数。前年同期比44%減 [1]
- 1.8億心キロメートル:TrendForce が予測する2026年の世界の光ファイバー供給不足量 [6]
- 3兆ウォン:Amkor の光州における先端パッケージング設備の拡張投資額 [7]
- 3倍:IEA が予測する2030年の世界のAIデータセンターの電力消費量の2025年比 [5]
速報
- TrendForce:AIデータセンターが光ファイバー需要を押し上げ、2026年の光ファイバー完成品のスポット価格は前年比で2.8~5倍超に上昇する見通し。供給不足は2028年まで続く可能性 [6]
- Amkor(アムコー):韓国・光州工場の拡張プロジェクトで起工式を実施。2027年下半期に第1陣となる工場棟2棟、2028年上半期にさらに2棟を完成させる計画 [7]
- 腾讯混元:字母榜の報道によると、混元はTerminal-RSI手法を用いてアリババのQwen基盤モデルを訓練。Terminal-Bench 4.0のスコアは0から19.8%に向上し、4つのテストの平均スコアは2倍に [8]
- 比亚迪:王伝福氏が臨時株主総会で、7,000人超の半導体研究開発チーム、累計1,000億元超の半導体投資、5つのウェハー工場を擁することを明らかにした [9]
- 深圳:深圳市政治協商会議がAI産業に関するテーマ別協議を開催。委員らはデータの開放、計算資源とコーパスの整備、人材の誘致・育成など、5つの分野を連携させて推進するよう提言 [10]
編集部の視点
注目したいのは、今日の一見ばらばらなニュースが、いずれも同じ事実を示していることだ。AIの計算資源をめぐるボトルネックは、「半導体」からサプライチェーン全体へと広がっている。NVIDIAの中国市場でのシェア低下は、MemSiliconのような中国国産の新アーキテクチャの半導体に参入の余地を生んでいる。一方、海外では、データセンターの制約要因はすでに電力網への接続、光ファイバー、先端パッケージングの生産能力へと移っている。Amkorの生産能力拡大、光ファイバー価格の数倍への高騰、電力設備の輸出増加は、いずれもこの逼迫を映し出している。今後、AIインフラの景況感を見極めるには、GPUの出荷動向に加え、電力、光通信、パッケージングといった「AI企業ではない企業」の受注や価格をより重視すべきだと私たちは考える。一方、鉄鋼分野の大規模モデルの標準化や、エンボディドAIモデルの用途に特化したファインチューニングは、アプリケーション側の競争軸がデータ品質と、受け入れ判定が可能な業界標準へと移りつつあることを示している。
参考資料
- シェアが34%に低下、ジェンスン・フアン氏の最新発言:英伟达は中国企業と「絶対に」協力しなければならない — 快科技、閲覧日:2026-10-19
- MemSilicon、シリーズAで4億元超の資金調達を完了、半導体業界のベテラン・盧涛氏がCEOに就任 — 新浪科技、閲覧日:2026-10-19
- 一貫した循環型の仕組みを構築、鉄鋼業界でのAI活用に関する初の標準を発表 — 界面新闻、閲覧日:2026-10-19
- 大晓机器人、身体性AI基盤モデルACE-Brain-0.6を発表、空間認識の6つの評価でOpenAI GPT-6 Astraを上回る — IT之家、閲覧日:2026-10-19
- AIの行き着く先は電力:海外の計算センター拡張で中国製エネルギー設備の輸出が活況に|70年の歩みを刻む広州交易会 — 第一财经、閲覧日:2026-10-19
- 調査機関:2026年の光ファイバーのスポット価格が数倍に上昇、データセンター向けの供給不足は2028年まで続く可能性 — 格隆汇、閲覧日:2026-10-19
- Amkor、今後5年間で3兆ウォンを投じ、韓国・光州の先端パッケージング生産能力を拡大へ — IT之家、閲覧日:2026-10-19
- 阿里を基盤に、腾讯混元が「小規模なRSI」を実現 — 字母榜、閲覧日:2026-10-19
- 王伝福氏が若者に助言:若いうちは必ず大きな夢を持つべき — 快科技、閲覧日:2026-10-19
- フルスタックの革新に力を結集し、あらゆる分野での活用を深める!深圳市党委員会書記と政治協商会議委員がAI産業の質の高い発展を語り合う — 人民政协报、閲覧日:2026-10-19